2022年中国无功补充装置行业市场现状及竞争格局分析 区域格局分布明显
一、行业概述
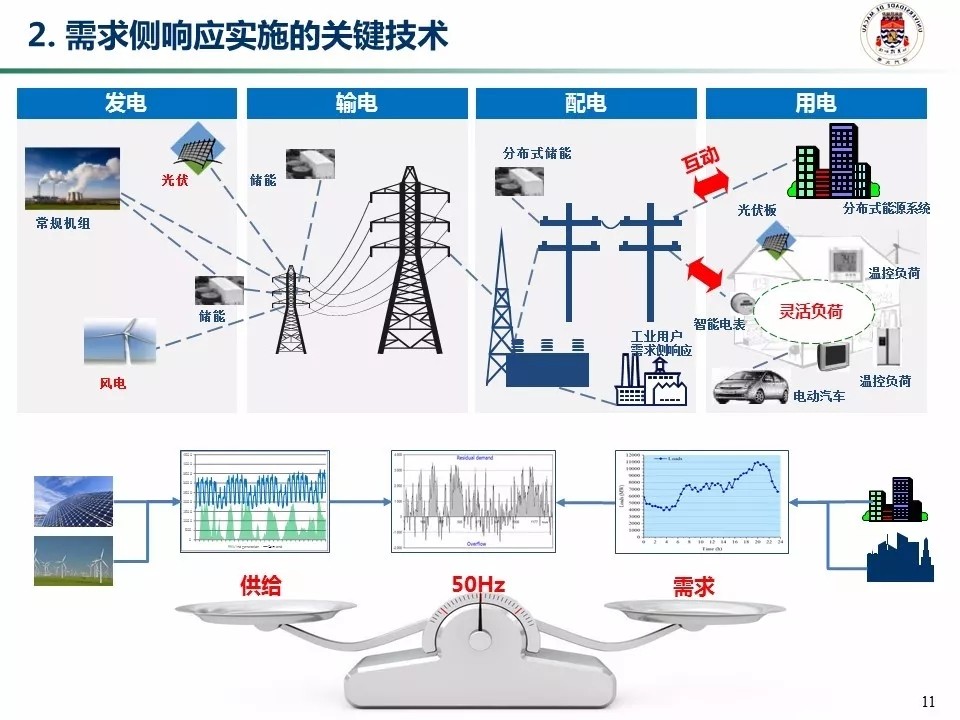
无功补充装置是智能输配电系统中的关键设备之一,主要用于改善电网功率因数、稳定系统电压、降低线路损耗,并提升电能质量。随着新能源大规模并网和智能电网建设持续推进,无功补偿装置在发、输、配、用各环节的重要性日益凸显。2022年,在新型电力系统构建和“双碳”目标推动下,中国无功补充装置行业保持了较快发展态势。
二、2022年市场现状
(一)市场规模稳步扩大
2022年,中国无功补充装置市场规模保持增长。驱动因素主要包括:新能源装机快速增长带来无功支撑需求,分布式光伏与风电并网对动态无功补偿提出更高要求;工业用户对电能质量治理需求提升;电网公司持续加大配电网改造与智能化投入。产品结构上,静止无功发生器(SVG)占比持续提升,逐步替代传统电容器组和SVC,成为中高压动态无功补偿的主流技术路线。
(二)技术路线与产品结构
从产品类型看,无功补充装置主要包括并联电容器、静止无功补偿装置(SVC)、静止无功发生器(SVG)以及有源电力滤波器(APF)等。2022年,SVG凭借响应速度快、调节范围宽、谐波含量低等优势,在新能源电站、轨道交通、冶金化工等领域加速渗透;低压领域APF与SVG一体化产品需求增长明显。智能输配电趋势推动无功补偿装置向数字化、模块化、高可靠性方向升级。
(三)需求结构
从应用领域看,电网侧仍是最大需求市场,配电网无功补偿与电压治理需求稳定;新能源侧(风电、光伏电站)需求快速增长,成为行业重要增量;工业用户侧受电能质量治理和节能降耗驱动,需求持续释放;轨道交通、数据中心等新兴场景对动态无功补偿的需求也在提升。
三、区域格局分布
2022年,中国无功补充装置行业呈现明显的区域格局分布特征。
(一)华东地区:需求与产业双集中
华东地区(江苏、浙江、山东、上海等)经济发达、工业基础雄厚,配电网建设与新能源发展水平较高,是无功补充装置的主要消费区域之一。该地区聚集了多家行业头部企业,产业链配套较为完善,在智能输配电设备制造方面具备较强优势。
(二)华北地区:新能源与电网需求驱动
华北地区风光资源丰富,大型新能源基地建设带动无功补偿装置需求增长;京津冀电网智能化升级和工业电能质量治理需求较为突出,市场容量较大。
(三)华南与华中地区:工业与配网需求并重
华南地区制造业密集,工业用户对无功补偿和电能质量治理需求较强;华中地区电网改造与新能源项目推进,带动无功补充装置市场稳步增长。
(四)西北与东北地区:新能源基地拉动
西北地区大型风电光伏基地集中,新能源并网对动态无功补偿需求形成明显拉动;东北地区新能源开发与电网升级亦带来一定增量。整体来看,行业需求与新能源资源分布、电网投资强度及工业发展水平高度相关,区域分布不均衡特征明显。
四、竞争格局分析
(一)市场集中度与竞争层次
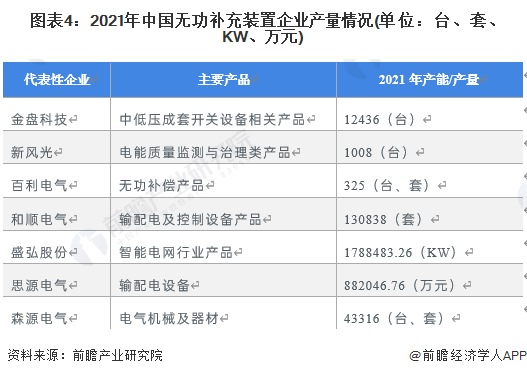
2022年,中国无功补充装置行业竞争较为充分,市场集中度总体不高。行业竞争呈现分层特征:第一梯队为具备较强研发实力、品牌影响力和系统解决方案能力的头部企业,在高压SVG、新能源无功补偿等领域占据优势;第二梯队为区域性设备制造企业,主要在配网和工业領域展开竞争;第三梯队为众多中小厂商,产品同质化程度较高,价格竞争较为激烈。
(二)竞争焦点
竞争焦点从单一设备供应向“设备+方案+服务”综合能力转变。智能输配电背景下,客户对无功补偿装置的智能化、通信能力、系统集成和运维服务提出更高要求。头部企业依托技术积累和项目经验,在新能源电站、电网侧项目中竞争优势明显;中小厂商则面临技术水平提升和盈利空间收窄的压力。
(三)国产化与国际化
国产无功补充装置技术水平持续提升,SVG等核心产品已实现较高国产化率。部分头部企业在满足国内市场需求的积极拓展海外市场,参与“一带一路”沿线国家电网和新能源项目建设,国际竞争力逐步增强。
五、发展趋势展望
在新型电力系统建设和智能输配电发展推动下,无功补充装置行业将呈现以下趋势:一是SVG等动态无功补偿产品渗透率继续提升;二是数字化、智能化、模块化成为产品升级方向;三是新能源侧和配电网侧需求持续释放;四是行业竞争加剧,具备技术、品牌和系统解决方案能力的企业有望进一步提升市场份额。区域格局方面,新能源基地集中区域和电网投资重点区域仍将是市场增长的主要承载区。
如若转载,请注明出处:http://www.mufenmo.com/product/50.html
更新时间:2026-10-22 03:30:30